Depuis le 1er octobre 2026, les règles de financement de certaines actions de formation évoluent. Cette réforme impacte le fonctionnement des OPCO et modifie les modalités de règlement entre les entreprises et les organismes de formation.
L’objectif n’est pas de réduire les prises en charge, mais de faire évoluer le circuit de paiement afin d’appliquer les règles fiscales de droit commun en matière de TVA.
Ce qui change en un coup d'œil
✅ Fin de la subrogation de paiement pour de nombreux dispositifs financés par les OPCO à partir du 1er octobre 2026.
✅ L’entreprise règle désormais directement l’organisme de formation, TVA comprise.
✅ L’OPCO rembourse ensuite l’entreprise selon les modalités de prise en charge prévues, généralement sur la base du montant HT.
✅ Les contrats d’apprentissage (hors aide à la fonction tutorale) et certains dossiers PDC-50 ne sont pas concernés.
✅ Les dossiers déjà engagés avant le 1er octobre 2026 conservent les anciennes règles.
Quels dispositifs sont concernés ?
La réforme s’applique notamment :
- aux contrats de professionnalisation
- aux périodes de reconversion
- aux formations financées sur des fonds conventionnels ou volontaires
- aux formations tuteur et maître d’apprentissage
- à l’aide à l’exercice de la fonction tutorale (EFT)
- à certains dispositifs cofinancés (FSE+, FNE-Formation, etc.)
En revanche, les contrats d’apprentissage (hors EFT) ainsi que les dossiers financés exclusivement via le PDC-50 conservent leur fonctionnement habituel.
Ce qui change pour les entreprises
Jusqu’à présent, l’OPCO pouvait régler directement l’organisme de formation dans le cadre de la subrogation de paiement.
Désormais, pour les dispositifs concernés :
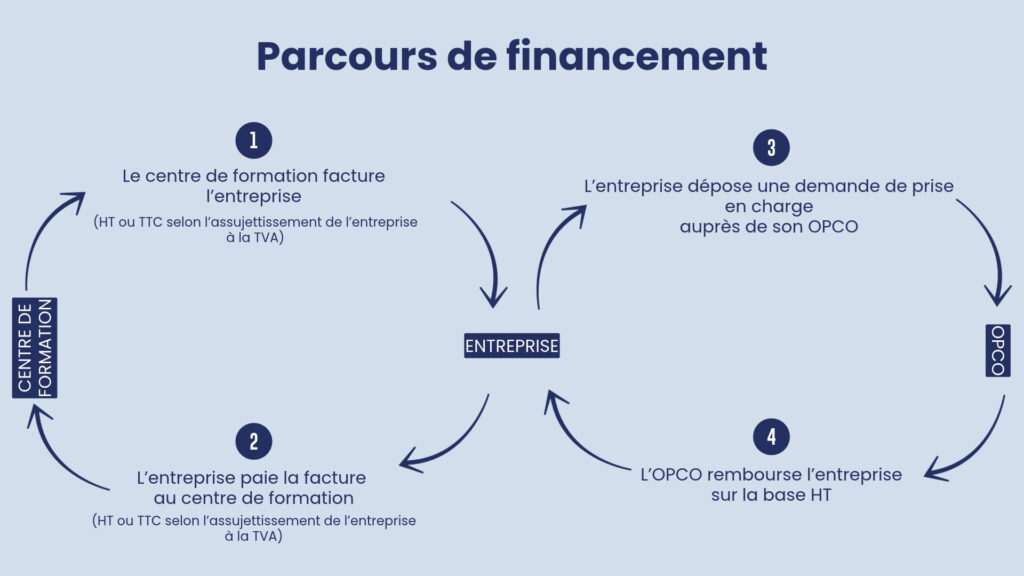
- L’organisme de formation facture l’entreprise.
- L’entreprise règle la facture TTC.
- L’entreprise dépose une demande de remboursement auprès de son OPCO.
- L’OPCO rembourse le montant prévu par la prise en charge.
Cette évolution implique donc une avance de trésorerie et quelques démarches administratives supplémentaires pour les entreprises.
Un exemple concret
Pour une formation facturée :
- 1 000 € HT
- 200 € de TVA
- soit 1 200 € TTC
L’entreprise paie les 1 200 € à l’organisme de formation puis transmet sa demande de remboursement à l’OPCO.
L’OPCO rembourse ensuite le montant pris en charge, généralement calculé sur la base du montant HT.
Ce qui change pour les centres de formation
Pour les dossiers concernés par la réforme, les organismes de formation doivent désormais facturer directement les clients entreprises.
La demande de remboursement est ensuite effectuée par l’entreprise auprès de son OPCO selon les modalités prévues par celui-ci.
Pourquoi cette réforme intervient-elle maintenant ?
Cette évolution s’inscrit dans un mouvement plus large de modernisation et de sécurisation des échanges administratifs liés à la formation professionnelle. Elle intervient parallèlement à la généralisation de la facturation électronique entre les entreprises et les organismes de formation. Dans ce contexte, les modalités de règlement des formations financées par les OPCO évoluent afin d’appliquer les règles fiscales de droit commun en matière de TVA et de renforcer la traçabilité des flux financiers.
Le nouveau parcours de financement en 1 minute