
Recevoir son premier salaire est souvent une étape marquante dans la vie d’un étudiant en alternance. Juste après le lycée ou après plusieurs années d’études sans revenus réguliers, voir arriver chaque mois une somme d’argent sur son compte peut donner un véritable sentiment d’indépendance. Pourtant, cette nouvelle liberté s’accompagne aussi d’une responsabilité : apprendre à gérer son budget.
Le piège le plus fréquent est simple. On commence à gagner de l’argent, on augmente progressivement ses dépenses, puis on réalise que le compte bancaire se vide presque aussi vite qu’il se remplit. Résultat : malgré un salaire, il devient difficile de mettre de l’argent de côté ou de faire face à un imprévu.
La bonne nouvelle, c’est qu’il n’est pas nécessaire d’être un expert en finances pour prendre de bonnes habitudes. Dès le début de votre alternance, quelques réflexes simples peuvent vous aider à construire une gestion financière saine et durable.
1. Ne considérez pas TOUT votre salaire comme disponible
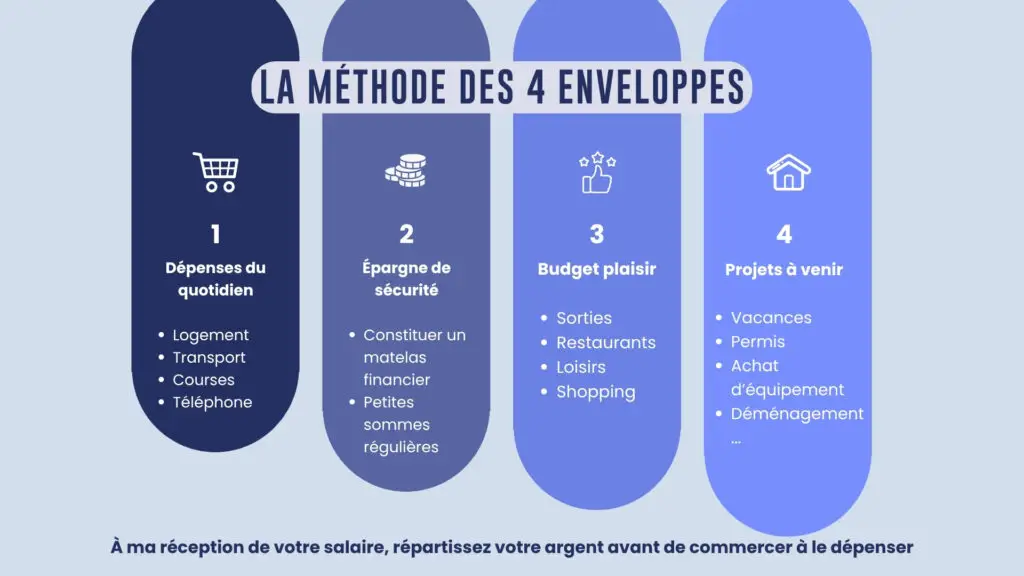
L’une des premières erreurs consiste à voir l’intégralité de son salaire comme un budget librement utilisable. Pourtant, une bonne gestion commence justement par la répartition de cet argent dès sa réception.
Peu importe que votre rémunération soit celle d’un étudiant en BTS ou d’un étudiant en Mastère, le principe reste le même. Lorsque votre salaire est versé, essayez de le répartir en plusieurs catégories : les dépenses du quotidien, les loisirs, les projets à venir et une épargne de sécurité.
Cette méthode permet d’avoir une vision plus claire de ses finances et d’éviter la mauvaise surprise du compte bancaire qui se rapproche dangereusement de zéro avant la fin du mois. Plus vous adoptez cette habitude tôt, plus elle vous accompagnera naturellement lorsque vos revenus augmenteront.
2. Profitez de cette période pour construire de bonnes habitudes
L’alternance offre un avantage souvent sous-estimé : elle permet d’apprendre à gérer son argent dès le début de sa vie professionnelle.
À cette étape, de nombreux étudiants ont encore relativement peu de charges comparé à un actif confirmé. Pas encore de crédit immobilier, parfois peu de frais liés au logement ou à la voiture, et souvent moins de responsabilités financières qu’après les études.
C’est justement le moment idéal pour développer des habitudes qui pourront vous suivre pendant de nombreuses années. Si vous apprenez à maîtriser votre budget avec un salaire d’alternant, vous serez mieux préparé lorsque vos revenus augmenteront.
Cette logique permet notamment d’éviter ce que l’on appelle l’inflation du train de vie. Il s’agit de la tendance à augmenter automatiquement ses dépenses à chaque hausse de salaire. Au final, certaines personnes gagnent davantage sans jamais réussir à épargner plus qu’avant.
3. Ne négligez pas votre budget plaisir
Bien gérer son budget ne signifie pas supprimer toutes les dépenses de loisirs. Au contraire.
Se priver systématiquement de sorties, de restaurants ou d’activités avec ses amis peut rapidement devenir frustrant. À long terme, cette frustration risque même de provoquer l’effet inverse et de conduire à des dépenses impulsives plus importantes.
L’objectif n’est donc pas d’économiser chaque euro, mais plutôt de prévoir un budget dédié à vos loisirs. Ainsi, vous pouvez profiter de votre argent sans culpabiliser, puisque ces dépenses ont été anticipées.
Le budget plaisir permet de trouver un équilibre entre rigueur financière et qualité de vie, un point particulièrement important lorsque l’on jongle déjà entre les cours et le travail en entreprise.
4. Constituez une épargne de sécurité
Avant même de penser à investir ou à faire fructifier votre argent, il est conseillé de créer une épargne de sécurité.
Cette réserve sert simplement à faire face aux imprévus du quotidien. Un téléphone qui tombe en panne, un ordinateur à remplacer, une réparation sur une voiture ou encore un déménagement imprévu peuvent rapidement représenter plusieurs centaines d’euros.
L’objectif n’est pas forcément d’épargner de grosses sommes immédiatement. Commencer par mettre de côté des petites sommes, arriver à 50 €, puis 100 €, puis 200 € constitue déjà une excellente base.
Au-delà de l’aspect financier, cette épargne apporte également de la sérénité. Savoir que l’on dispose d’un petit matelas de sécurité permet de vivre les imprévus avec beaucoup moins de stress.
5. Faites attention aux petites dépenses du quotidien
Lorsque l’on cherche à comprendre où passe son argent, les plus gros achats ne sont pas toujours les principaux responsables. Très souvent, ce sont les petites dépenses répétées qui finissent par peser lourd dans le budget.
Un repas rapide après les cours, quelques cafés dans la semaine, des sorties improvisées ou encore des achats ponctuels peuvent sembler anodins individuellement. Pourtant, additionnés sur plusieurs semaines, ils représentent parfois plusieurs dizaines voire centaines d’euros.
Les abonnements suivent exactement la même logique. Netflix, Spotify, Amazon Prime, une salle de sport, un espace de stockage cloud ou encore différents services numériques peuvent paraître peu coûteux lorsqu’ils sont pris séparément.
Mais six abonnements à 10 € par mois représentent déjà 60 € mensuels, soit 720 € sur une année. Un simple point de vigilance qui peut faire une réelle différence sur votre budget étudiant.
Et si vous souhaitez aller plus loin, découvrez les différentes aides disponibles pour les étudiants en alternance :
FAQ - gérer son budget d'étudiant en alternance
Le budget varie selon votre salaire, votre ville d’études et vos dépenses personnelles. L’essentiel est surtout de connaître précisément vos charges mensuelles et de planifier une partie de votre revenu pour l’épargne et les loisirs.
Oui, même quelques dizaines d’euros par mois peuvent constituer une épargne utile en cas d’imprévu. L’important est la régularité plutôt que le montant.
Il n’existe pas de montant universel. Commencer avec un objectif de 100 à 500 € d’épargne de sécurité est déjà une bonne base pour un étudiant en alternance.
Suivre ses comptes régulièrement permet de repérer les dépenses répétitives qui passent souvent inaperçues. Les abonnements inutilisés et les petites dépenses quotidiennes sont généralement les premiers postes à vérifier.
Absolument, prévoir un budget dédié aux sorties et aux loisirs permet de profiter de son salaire tout en conservant une gestion financière équilibrée.
La plus courante consiste à augmenter son niveau de dépenses au même rythme que ses revenus. Cette habitude empêche souvent de constituer une épargne malgré les augmentations de salaire.

